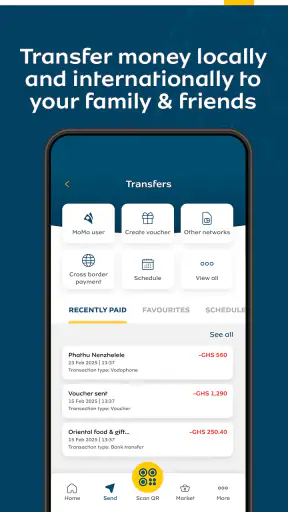
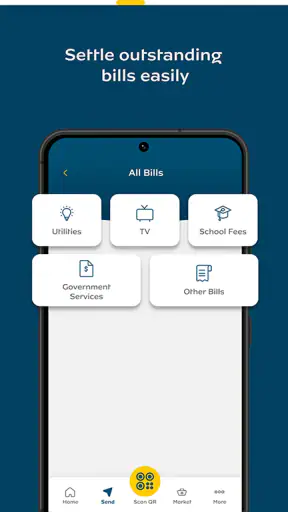
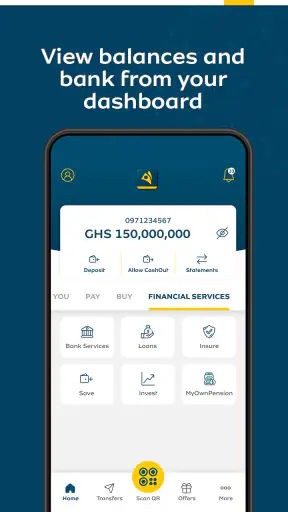
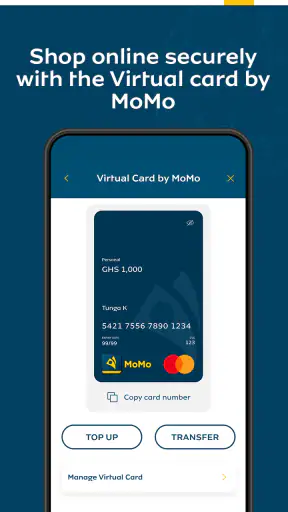
J’ai essayé MoMo comme une application financière pensée pour les transferts d’argent, et mon impression générale est assez claire : elle vise surtout la simplicité entre téléphone, compte mobile et destinataire. L’idée est pratique pour envoyer ou recevoir de l’argent localement ou à l’international, mais l’expérience dépend fortement de la qualité de la connexion au moment où l’on en a besoin. Ce n’est pas un détail secondaire : pour une application de paiement, quelques secondes d’attente ou une confirmation qui tarde peuvent changer complètement la confiance que l’on lui accorde.
Développée par MTN GROUP FINTECH (PTY) LTD, l’application est gratuite et classée dans la catégorie des finances. Elle s’adresse à un public très large, avec une classification PEGI 3, et fonctionne sur Android à partir de la version 8.0. Sa note moyenne de 4,2, accompagnée de plus de 50 000 évaluations, montre qu’elle a déjà trouvé sa place auprès d’un nombre important d’utilisateurs. Elle dépasse aussi les 10 millions d’installations, ce qui donne une idée de sa portée, même si la popularité ne remplace jamais un test dans sa propre situation.
Une application de transfert où la connexion fait partie du service
La première chose que j’ai remarquée est que MoMo ne se comporte pas comme un simple carnet d’opérations consultable à tout moment. Pour envoyer de l’argent, recevoir une confirmation ou vérifier l’état d’une transaction, il faut pouvoir communiquer avec le service. Dans un endroit où le réseau mobile est stable, cela rend le parcours assez direct. En revanche, dans un bâtiment aux murs épais, dans un transport bondé ou dans une zone où le signal fluctue, l’attente devient rapidement le principal élément de l’expérience.
Cette dépendance au réseau change aussi la manière dont je conseille d’utiliser l’application. Je préfère ouvrir MoMo avant d’être dans une situation urgente : à la caisse d’un commerce, devant un chauffeur ou juste avant de quitter une zone couverte. Cela permet de vérifier que la session se lance correctement et d’éviter de découvrir un problème de connexion au dernier moment. Pour un paiement mobile, la préparation compte presque autant que la rapidité de l’interface.
Le cas le plus parlant est celui d’un envoi à un proche qui attend l’argent pour une dépense immédiate. Je saisis les informations, je valide, puis je veux naturellement voir une confirmation claire. Si le réseau ralentit entre ces étapes, le risque est de ne plus savoir s’il faut patienter ou recommencer. Refaire l’opération trop vite n’est pas une bonne habitude : on peut créer de la confusion et devoir vérifier ensuite quelle tentative a réellement abouti.
Je recommande donc de traiter chaque écran de validation comme une étape à part entière. Quand la connexion hésite, mieux vaut attendre quelques instants, regarder si l’application affiche un état final et conserver les informations de la transaction avant de tenter quoi que ce soit d’autre. Ce conseil paraît banal, mais il est particulièrement utile avec une application financière, où l’impatience peut avoir des conséquences plus gênantes qu’avec une application de divertissement.
Dans quels contextes mobiles MoMo est la plus pratique
MoMo prend tout son sens quand le téléphone accompagne réellement l’utilisateur dans ses déplacements. Je la trouve adaptée à quelqu’un qui veut transférer de l’argent sans passer par une agence ou par une solution bancaire plus lourde. Elle peut aussi convenir à une personne qui reçoit régulièrement de l’argent et souhaite gérer ces mouvements depuis son mobile, plutôt que d’attendre d’être devant un ordinateur.
Un scénario quotidien illustre bien son intérêt. Imaginez que vous soyez en déplacement et qu’un membre de votre famille ait besoin d’une somme rapidement. Vous pouvez lancer l’application, préparer l’envoi et suivre la confirmation depuis votre téléphone. Si vous êtes dans une zone bien couverte, le fait de ne pas devoir rejoindre une agence ou ouvrir un service bancaire complet rend l’opération plus naturelle. Pour moi, c’est là que MoMo est la plus convaincante : dans les petits transferts qui doivent rester simples et mobiles.
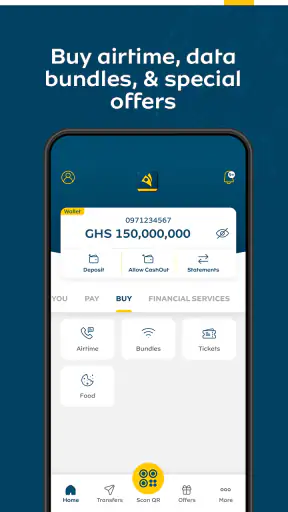
Elle est également intéressante pour les utilisateurs qui ne veulent pas multiplier les applications financières. Son positionnement autour de l’argent mobile peut sembler plus accessible qu’une application bancaire traditionnelle, surtout lorsque l’objectif est limité à envoyer ou recevoir des fonds. Il faut toutefois distinguer la simplicité du parcours et l’étendue des services. Une personne qui cherche une gestion complète de budget, des outils d’épargne détaillés ou une vue approfondie de ses produits financiers aura probablement besoin d’une autre application en complément.
Le téléphone utilisé joue aussi un rôle. Sur un appareil ancien, la version actuelle, 3.4.14, peut être compatible avec Android 8.0, mais la fluidité ressentie dépendra toujours de l’état général du mobile, de la mémoire disponible et de la stabilité du réseau. Je conseille de garder le système et l’application à jour, surtout pour une app qui manipule des informations financières. Cela ne garantit pas une connexion parfaite, mais cela évite de partir avec une version inutilement ancienne.
Ce qui se passe quand l’opération ne se déroule pas comme prévu
La vraie qualité d’un service de transfert ne se mesure pas seulement quand tout fonctionne. Elle se voit aussi lorsqu’un écran met du temps à répondre, lorsqu’une confirmation n’arrive pas immédiatement ou lorsque l’utilisateur ferme l’application par erreur. Sur ce point, mon conseil principal est de ne pas multiplier les actions au hasard. Il faut d’abord revenir à l’état de la transaction, vérifier les notifications disponibles et comparer les informations affichées avant de relancer un envoi.
Une bonne routine consiste à noter ou à conserver la référence de l’opération lorsque l’application en présente une, puis à attendre que le réseau redevienne stable. Cette habitude est plus utile qu’une capture d’écran prise trop tôt, car une image peut montrer un formulaire rempli sans prouver que le transfert a été finalisé. Je préfère également prévenir le destinataire avant de recommencer : chacun sait alors qu’une vérification est en cours, au lieu de supposer que l’argent a été envoyé deux fois.
La connexion peut aussi interrompre une consultation sans que cela signifie forcément un échec. C’est une nuance importante pour les nouveaux utilisateurs. Un écran bloqué ne doit pas être interprété immédiatement comme une transaction annulée, tout comme l’absence instantanée d’une confirmation ne prouve pas que l’argent n’est pas parti. Dans ce genre de situation, la prudence et la vérification valent mieux que la rapidité.
Je ne choisirais pas MoMo comme unique solution pour une urgence critique si je savais que je serais dans une zone sans couverture fiable. Dans ce cas, une alternative déjà opérationnelle, comme un moyen de paiement accepté localement ou un autre canal bancaire que l’on maîtrise, peut être plus rassurante. Ce n’est pas une critique de l’application elle-même : c’est une limite logique de tout service financier qui doit échanger avec un serveur pour confirmer une opération.
Les transferts internationaux demandent encore plus d’attention. L’idée d’envoyer de l’argent au-delà des frontières est séduisante, mais je vérifierais toujours le destinataire, le pays concerné et le récapitulatif présenté avant la confirmation. Un utilisateur pressé peut se concentrer sur le nom et oublier de relire le contexte de l’envoi. Pour un transfert local comme international, je conseille de faire une pause juste avant la validation finale, notamment si la connexion vient de redevenir disponible après une interruption.
Utiliser MoMo sans gaspiller sa connexion mobile
L’application n’est pas seulement à juger sur la quantité de données qu’elle consomme, mais sur la manière dont on l’utilise. Pour limiter les mauvaises surprises, je lance les opérations lorsque le signal est correct plutôt que de tenter plusieurs fois dans une zone instable. Les ouvertures et fermetures répétées peuvent rendre le parcours plus confus et ne résolvent pas forcément le problème de réseau.
Je conseille aussi d’éviter de changer de réseau au milieu d’une validation. Passer du réseau mobile au Wi-Fi, ou inversement, peut interrompre la communication au moment le moins pratique. Si le transfert n’est pas encore confirmé, je préfère rester immobile quelques instants et laisser la connexion se stabiliser. Cette méthode est particulièrement utile dans les lieux publics où le Wi-Fi demande une page de connexion ou peut couper sans avertissement.
Un autre réflexe intéressant consiste à séparer la préparation et l’envoi. Lorsque je sais que je devrai transférer de l’argent, je vérifie d’abord les coordonnées du destinataire dans un environnement calme. Ensuite, je réalise l’opération dans une zone où le réseau est fiable. Cela réduit le temps passé connecté et diminue le risque de saisir une information dans la précipitation, par exemple dans une rue bruyante ou pendant un déplacement.
Il faut également garder en tête que la consommation de données n’est pas le seul enjeu. Une batterie presque vide, un mode d’économie agressif ou un téléphone qui ferme les applications en arrière-plan peuvent perturber la réception d’une confirmation. Je ne désactiverais pas les protections de l’appareil pour accélérer MoMo, mais je m’assurerais que le téléphone peut rester allumé jusqu’à la fin de l’opération. Avec une application financière, terminer proprement vaut mieux que gagner quelques secondes.
MoMo face aux alternatives habituelles
Comparée à une application bancaire traditionnelle, MoMo paraît plus ciblée sur le mouvement d’argent entre personnes et sur l’usage mobile. Une banque peut offrir une vision plus large des comptes et des produits financiers, tandis que MoMo se concentre davantage sur un besoin concret : envoyer ou recevoir de l’argent. Pour quelqu’un qui veut uniquement effectuer des transferts, cette orientation peut rendre l’outil moins intimidant.
Face à une agence physique, l’avantage est évident dans les situations où l’on dispose d’un téléphone et d’une connexion correcte. On évite un déplacement et l’opération peut s’intégrer à la vie quotidienne. En contrepartie, l’agence garde un avantage lorsque l’utilisateur a besoin d’un accompagnement humain immédiat ou lorsqu’il ne fait pas confiance à une démarche entièrement numérique.
Les portefeuilles mobiles concurrents peuvent proposer des parcours comparables, mais le choix dépendra surtout de l’écosystème utilisé par vos proches et vos correspondants. Une application de transfert est beaucoup moins utile si les personnes avec lesquelles vous échangez utilisent toutes un autre service. Avant de l’adopter comme outil principal, je vérifierais donc si elle correspond réellement aux habitudes des destinataires, plutôt que de me laisser guider uniquement par son nombre d’installations.
MoMo ne remplace pas non plus automatiquement une application de budget. Elle peut aider à déplacer de l’argent, mais cela ne suffit pas à suivre précisément ses dépenses, à planifier un mois ou à analyser ses habitudes. Pour ces besoins, une solution spécialisée sera probablement plus claire. Son intérêt est ailleurs : rendre certaines opérations monétaires accessibles depuis le mobile, avec un parcours qui évite la complexité inutile.
À qui je la conseille, et dans quels cas je passerais mon tour
Je la conseille d’abord aux personnes qui envoient ou reçoivent régulièrement de l’argent et qui veulent effectuer ces opérations depuis leur téléphone. Elle peut être pertinente pour les familles réparties dans plusieurs villes ou pays, pour les utilisateurs qui se déplacent souvent et pour ceux qui préfèrent une solution mobile à une visite en agence. La gratuité de l’application facilite l’essai, même si cela ne doit pas être confondu avec l’absence éventuelle de conditions liées aux opérations elles-mêmes.
Je la trouve aussi adaptée à quelqu’un qui veut un outil relativement spécialisé plutôt qu’une grande application bancaire remplie de fonctions. Le fait qu’elle soit disponible sur des appareils Android à partir de la version 8.0 élargit son accessibilité aux téléphones qui ne sont pas récents. Là encore, la compatibilité technique ne garantit pas une expérience identique sur tous les appareils : l’écran, la rapidité du téléphone et la qualité du réseau restent déterminants.
En revanche, je serais plus réservé pour une personne qui vit ou travaille dans une zone où la connexion est régulièrement absente. Si chaque opération devient une recherche de signal, le confort promis par le mobile disparaît. Je la déconseille également comme seule solution à quelqu’un qui exige une assistance en face à face ou qui cherche une plateforme complète de gestion financière.
Les utilisateurs très soucieux de contrôle doivent prendre le temps de comprendre chaque étape avant leur premier envoi. Une interface simple peut donner l’impression que l’on peut valider sans réfléchir, alors qu’un transfert demande toujours de relire le destinataire et le montant. Mon conseil est de commencer par une opération peu sensible, dans un moment calme, puis d’adopter une routine de vérification avant d’utiliser le service dans l’urgence.
Mon verdict sur l’expérience connectée
Après l’avoir évaluée comme outil financier mobile, je retiens une application pratique lorsque la connexion est fiable et que le besoin reste clairement défini. MoMo ne cherche pas à être un tableau de bord financier universel ; son intérêt vient plutôt de la possibilité d’envoyer et de recevoir de l’argent sans transformer chaque opération en démarche compliquée. Son adoption est cohérente avec cette promesse, avec plus de 10 millions d’installations et une moyenne de 4,2.
La version 3.4.14 confirme que le service continue d’évoluer, mais je ne laisserais pas ce numéro guider seul ma décision. Ce qui compte pour moi est de savoir si l’application correspond aux personnes avec lesquelles je transfère de l’argent, si mon téléphone la fait fonctionner correctement et si je peux compter sur une couverture réseau suffisante. Ces trois éléments auront plus d’influence sur mon expérience que la présentation générale de l’application.
Mon avis final est donc favorable, avec une réserve très concrète : MoMo est un bon choix pour les transferts mobiles du quotidien quand on anticipe les problèmes de réseau et que l’on vérifie chaque confirmation. Je l’installerais pour sa simplicité, particulièrement si mes proches ou mes correspondants l’utilisent déjà. Je garderais toutefois une solution de secours pour les urgences, les zones mal couvertes et les opérations où une assistance humaine est indispensable. Sa force est la mobilité ; sa limite est de dépendre entièrement du contexte dans lequel cette mobilité s’exerce.
En résumé, l’application mérite sa place parmi les outils de finance mobile à essayer, surtout pour les utilisateurs Android qui veulent une solution gratuite et orientée vers les transferts. Elle n’élimine pas les contraintes du réseau, ne remplace pas une banque complète et ne dispense pas de prudence. Mais dans le bon environnement, avec une connexion stable et une vérification attentive, elle peut devenir un moyen simple de gérer des envois locaux ou internationaux depuis un téléphone.


